

25 ലക്ഷം രൂപ കയ്യിലുണ്ടെങ്കിൽ 45-ാം വയസ്സിൽ ജോലി നിർത്താമോ? അറിയേണ്ട യാഥാർത്ഥ്യങ്ങൾ
കേരളത്തിലെ ഇന്നത്തെ ജീവിതച്ചെലവ് അനുസരിച്ച്, കുട്ടികളുടെ പഠനവും ചികിത്സയും നിത്യച്ചെലവുകളും അടക്കം ഒരു സാധാരണ കുടുംബത്തിന് പ്രതിമാസം ചുരുങ്ങിയത് 30,000 രൂപയെങ്കിലും ആവശ്യമുണ്ട് (വർഷത്തിൽ 3.6 ലക്ഷം രൂപ)

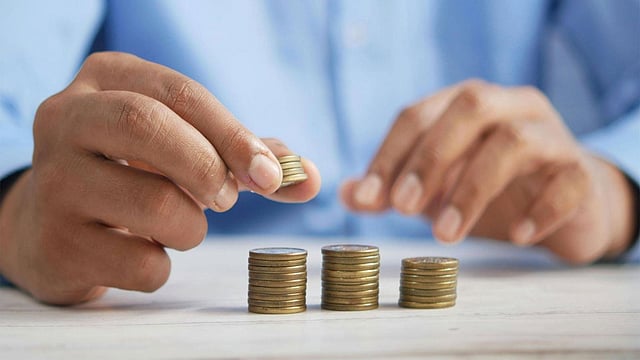
Investment growth through stages of progress
Edited by :Damodaran K
Last Updated :18 ജൂലൈ 2026, 11:20 am IST
ആർട്ടിഫിഷ്യൽ ഇന്റലിജൻസ് ഉൾപ്പെടെയുള്ള പുതിയ സാങ്കേതികവിദ്യകൾ ഐടി, ബാങ്കിംഗ്, മാധ്യമ മേഖലകളിൽ വലിയ തൊഴിൽ മാറ്റങ്ങൾ വരുത്തുകയാണ്. നാൽപ്പതുകളിലെത്തുമ്പോൾ തന്നെ കരിയർ അനിശ്ചിതത്വത്തിലാകുന്ന പല മലയാളികളും "എന്നാൽപ്പിന്നെ കയ്യിലുള്ള സമ്പാദ്യവും വാങ്ങി ജോലി നിർത്തി നാട്ടിൽ കൂടാമോ" എന്ന് ആലോചിക്കാറുണ്ട്. ഒരു ശരാശരി മലയാളിക്ക് 45-ാം വയസ്സിൽ കയ്യിൽ പ്രതീക്ഷിക്കാവുന്ന ഒരു തുക ഏകദേശം 25 ലക്ഷം രൂപയാണ്. എന്നാൽ, ഇത്രയും കുറഞ്ഞ പ്രായത്തിൽ വെറും 25 ലക്ഷം രൂപയുമായി ജോലി അവസാനിപ്പിച്ചാൽ ബാക്കി ജീവിക്കേണ്ട 40-45 വർഷം ഈ പണം തികയുമോ? പണപ്പെരുപ്പത്തിന്റെ കെണികളെ എങ്ങനെ മറികടക്കാം? നമുക്ക് പരിശോധിക്കാം.
25 ലക്ഷം രൂപയുടെ സമ്പാദ്യം 45-ാം വയസ്സിൽ മതിയോ?
കേരളത്തിലെ ഇന്നത്തെ ജീവിതച്ചെലവ് അനുസരിച്ച്, കുട്ടികളുടെ പഠനവും ചികിത്സയും നിത്യച്ചെലവുകളും അടക്കം ഒരു സാധാരണ കുടുംബത്തിന് പ്രതിമാസം ചുരുങ്ങിയത് 30,000 രൂപയെങ്കിലും ആവശ്യമുണ്ട് (വർഷത്തിൽ 3.6 ലക്ഷം രൂപ).
രാജ്യത്തെ പണപ്പെരുപ്പം 6 ശതമാനമായി തുടർന്നാൽ, ഈ 25 ലക്ഷം രൂപ ബാങ്ക് ഫിക്സഡ് ഡിപ്പോസിറ്റിലിട്ട് (FD) പലിശ വാങ്ങി ജീവിക്കാൻ നോക്കിയാൽ 5 മുതൽ 7 വർഷത്തിനുള്ളിൽ തന്നെ പണം തികയാത്ത അവസ്ഥ വരും. കാരണം, ഇന്ന് 30,000 രൂപയ്ക്ക് വാങ്ങുന്ന സാധനങ്ങൾക്ക് 10 വർഷം കഴിയുമ്പോൾ പണപ്പെരുപ്പം മൂലം 50,000 രൂപയിലധികം നൽകേണ്ടി വരും. അതിനാൽ അന്ധമായി ജോലി ഉപേക്ഷിക്കുന്നത് വലിയ സാമ്പത്തിക ബാധ്യത വരുത്തിവെക്കും.
നേരത്തെ വിരമിക്കാൻ എത്ര തുക കയ്യിൽ വേണം?
പ്രതിമാസം 30,000 രൂപ അടിസ്ഥാന ചെലവ് വരുന്ന, 90 വയസ്സുവരെ ജീവിച്ചിരിക്കാൻ സാധ്യതയുള്ള ഒരു മലയാളിക്ക് നേരത്തെ വിരമിക്കണമെങ്കിൽ ആവശ്യമായ ഏകദേശ തുക എത്രയെന്ന് സാമ്പത്തിക വിദഗ്ദ്ധർ വ്യക്തമാക്കുന്നു (6% പണപ്പെരുപ്പവും നിക്ഷേപത്തിൽ നിന്ന് 9%-10% ദീർഘകാല റിട്ടേണും കണക്കാക്കുമ്പോൾ):
40-ാം വയസ്സിൽ ജോലി നിർത്തുന്നവർക്ക്: ബാക്കി 50 വർഷത്തെ ജീവിതത്തിനായി ഏകദേശം 75 ലക്ഷം രൂപയെങ്കിലും വേണം.
45-ാം വയസ്സിൽ ജോലി നിർത്തുന്നവർക്ക്: ബാക്കി 45 വർഷത്തെ ജീവിതത്തിനായി ഏകദേശം 70 ലക്ഷം രൂപ വേണം.
50-ാം വയസ്സിൽ ജോലി നിർത്തുന്നവർക്ക്: ബാക്കി 40 വർഷത്തെ ജീവിതത്തിനായി ഏകദേശം 65 ലക്ഷം രൂപ വേണം.
55-ാം വയസ്സിൽ ജോലി നിർത്തുന്നവർക്ക്: ബാക്കി 35 വർഷത്തെ ജീവിതത്തിനായി ഏകദേശം 60 ലക്ഷം രൂപ വേണം.
കയ്യിൽ 25 ലക്ഷം രൂപ മാത്രമുള്ള ഒരാൾക്ക് 45-ാം വയസ്സിൽ പൂർണ്ണമായി ജോലി നിർത്തുക അസാധ്യമാണെന്ന് ഈ കണക്കുകൾ വ്യക്തമാക്കുന്നു.
കയ്യിലുള്ള 25 ലക്ഷം രൂപ എങ്ങനെ സുരക്ഷിതമായി നിക്ഷേപിക്കണം?
മുഴുവൻ പണവും ഒരൊറ്റ ബാങ്ക് അക്കൗണ്ടിലോ എഫ്.ഡിയിലോ ഇടുന്നത് ബുദ്ധിയല്ല. പണത്തിന്റെ മൂല്യം ചോർന്നുപോകാതിരിക്കാൻ ആസ്തികൾ പലയിടത്തായി വിഭജിക്കണം:
അടിയന്തിര ഫണ്ട് (15% - ₹3.75 ലക്ഷം): പെട്ടെന്ന് ആവശ്യമായി വരുന്ന ചികിത്സാ ചെലവുകൾക്കും മറ്റുമായി സേവിങ്സ് അക്കൗണ്ടിലോ ലിക്വിഡ് മ്യൂച്വൽ ഫണ്ടുകളിലോ സൂക്ഷിക്കുക.
സുരക്ഷിത വരുമാന നിക്ഷേപങ്ങൾ (40% - ₹10 ലക്ഷം): ബാങ്ക് സ്ഥിരനിക്ഷേപങ്ങൾ (FD), ഉയർന്ന നിലവാരമുള്ള ബോണ്ടുകൾ, അല്ലെങ്കിൽ പോസ്റ്റ് ഓഫീസ് സമ്പാദ്യ പദ്ധതികൾ എന്നിവയിൽ നിക്ഷേപിച്ച് സുരക്ഷിതത്വം ഉറപ്പാക്കുക.
ഹൈബ്രിഡ് / മ്യൂച്വൽ ഫണ്ടുകൾ (30% - ₹7.5 ലക്ഷം): വലിയ റിസ്ക് ഇല്ലാതെ ബാങ്ക് പലിശയേക്കാൾ അല്പം കൂടി മികച്ച വരുമാനം നൽകുന്ന ബാലൻസ്ഡ് അഡ്വാന്റേജ് ഫണ്ടുകളിൽ നിക്ഷേപിക്കുക.
ഇക്വിറ്റി ഫണ്ടുകൾ (15% - ₹3.75 ലക്ഷം): പണപ്പെരുപ്പത്തെ തോൽപ്പിച്ച് ദീർഘകാലാടിസ്ഥാനത്തിൽ പണം വളരാൻ മികച്ച ലാർജ്-ക്യാപ് അല്ലെങ്കിൽ ഇൻഡക്സ് മ്യൂച്വൽ ഫണ്ടുകളിൽ നിക്ഷേപിക്കുക.
പ്രതിമാസം എത്ര തുക പിൻവലിക്കാം?
വിരമിക്കൽ ഫണ്ട് കാലിയാകാതിരിക്കാൻ തുടക്കത്തിൽ നിക്ഷേപത്തിന്റെ 3% മുതൽ 3.5% വരെയുള്ള തുക മാത്രമേ പ്രതിവർഷം പിൻവലിക്കാൻ പാടുള്ളൂ.
25 ലക്ഷം രൂപയുടെ നിക്ഷേപത്തിൽ നിന്ന് ഒരു വ്യക്തിക്ക് സുരക്ഷിതമായി പിൻവലിക്കാവുന്ന മാസവരുമാനം താഴെ പറയുന്ന രീതിയിലാണ്:
45-ാം വയസ്സിൽ വിരമിച്ചവർ: പ്രതിമാസം പരമാവധി ₹6,000 മുതൽ ₹7,000 വരെ മാത്രമേ പിൻവലിക്കാൻ സാധിക്കൂ.
55-ാം വയസ്സിൽ വിരമിച്ചവർ: പ്രതിമാസം ₹8,000 മുതൽ ₹9,500 വരെ പിൻവലിക്കാം.
പ്രതിമാസം വെറും 7,000 രൂപ കൊണ്ട് കേരളത്തിൽ ഒരു കുടുംബത്തിന് ജീവിക്കാൻ കഴിയില്ല എന്നതിനാൽ, 25 ലക്ഷം രൂപ മാത്രമുള്ളവർ പൂർണ്ണമായി ജോലി നിർത്തരുത്.
മലയാളികൾക്ക് അനുയോജ്യമായ 'സെമി-റിട്ടയർമെന്റ്' തന്ത്രം
45-ാം വയസ്സിൽ ജോലി നഷ്ടപ്പെടുകയോ നിർബന്ധിതമായി നിർത്തേണ്ടി വരികയോ ചെയ്താൽ, കയ്യിലുള്ള 25 ലക്ഷം രൂപ 'ബക്കറ്റ് സ്ട്രാറ്റജി' വഴി മൂന്നായി തിരിച്ചു നിക്ഷേപിക്കുകയും, ഒപ്പം ചെറിയൊരു പാർട്ട്-ടൈം ജോലിയോ സ്വന്തം ബിസിനസ്സോ കണ്ട്പിടിച്ച് മാസച്ചെലവിനുള്ള പണം കണ്ടെത്തുകയുമാണ് പ്രായോഗിക വഴി.
ഒന്നാം ബക്കറ്റ് (₹5 ലക്ഷം):
ആദ്യത്തെ 3 വർഷത്തെ അടിയന്തിര ആവശ്യങ്ങൾക്കായി ഇത് ലിക്വിഡ് ഫണ്ടുകളിലോ ഷോർട്ട് ടേം എഫ്.ഡികളിലോ സൂക്ഷിക്കുക.
രണ്ടാം ബക്കറ്റ് (₹10 ലക്ഷം):
3 മുതൽ 10 വർഷം വരെയുള്ള സുരക്ഷിതത്വത്തിനായി പോസ്റ്റ് ഓഫീസ് സ്കീമുകളിലോ ഗവൺമെന്റ് സെക്യൂരിറ്റികളിലോ നിക്ഷേപിക്കുക. ഇതിൽ നിന്നുള്ള ലാഭം ഒന്നാം ബക്കറ്റിലേക്ക് മാറ്റാം.
മൂന്നാം ബക്കറ്റ് (₹10 ലക്ഷം):
അടുത്ത 10 വർഷത്തേക്ക് തൊടേണ്ടാത്ത പണമാണിത്. ഇത് നല്ലൊരു ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടിലിട്ടാൽ 10 വർഷം കൊണ്ട് ഈ തുക ഇരട്ടിയിലധികമായി വളരുകയും നിങ്ങളുടെ വാർദ്ധക്യകാലം സുരക്ഷിതമാക്കുകയും ചെയ്യും.
ചുരുക്കത്തിൽ, വെറും 25 ലക്ഷം രൂപ കയ്യിൽ വെച്ച് 45-ാം വയസ്സിൽ പൂർണ്ണമായി വിശ്രമ ജീവിതത്തിലേക്ക് കടക്കുന്നത് സാമ്പത്തിക ആത്മഹത്യയ്ക്ക് തുല്യമാണ്. കൃത്യമായ ആസൂത്രണവും വരുമാനമുള്ള ചെറിയ ജോലികളും തുടർന്നാൽ മാത്രമേ അകാല വിരമിക്കൽ സുരക്ഷിതമാകൂ.
News Now
ചന്ദ്രനില് ആണവ റിയാക്ടറുകള് സ്ഥാപിക്കാന് അമേരിക്കയും ചൈനയും റഷ്യയും; റിപ്പോര്ട്ട്

കളങ്കാവലിന് ശേഷം ജിതിന് കെ ജോസ്; ജയസൂര്യ ചിത്രം 'മായന്' പൂര്ത്തിയായി; റിലീസ് ഡിസംബര് 3 ന്

റഷ്യയിൽ ലാബ് ടെക്നീഷ്യൻ പ്ലേഗ് ബാധിച്ച് മരിച്ചതായി സംശയം: 5 ആശുപത്രികൾ അടപ്പിച്ചു; ഇരുനൂറിലേറെ പേർ ക്വാറന്റീനിൽ

മകളുടെ വിദ്യാഭ്യാസത്തിന് 72 ലക്ഷം രൂപ സമ്പാദിക്കാം, ഗ്യാരണ്ടീഡ് റിട്ടേണ്; ചെയ്യേണ്ടത് ഇത്രമാത്രം

Summary
With technological disruptions like AI prompting forced or voluntary early retirement, many mid-career professionals in Kerala are considering stepping down in their mid-40s.
Subscribe to our Newsletter to stay connected with the world around you
Follow Samakalika Malayalam channel on WhatsApp
Download the Samakalika Malayalam App to follow the latest news updates