
ക്രെഡിറ്റ് കാര്ഡ് ഉപയോഗത്തില് കൂടുതല് ശ്രദ്ധിക്കാം; ഇതാ അഞ്ചു ടിപ്പുകള്
ഗിഫ്റ്റ് വാങ്ങാനും മറ്റും വിവിധ പര്ച്ചെയ്സുകള്ക്ക് ക്രെഡിറ്റ് കാര്ഡിനെ ആശ്രയിക്കുന്നവരുടെ എണ്ണം ഉയര്ന്നിട്ടുണ്ട്
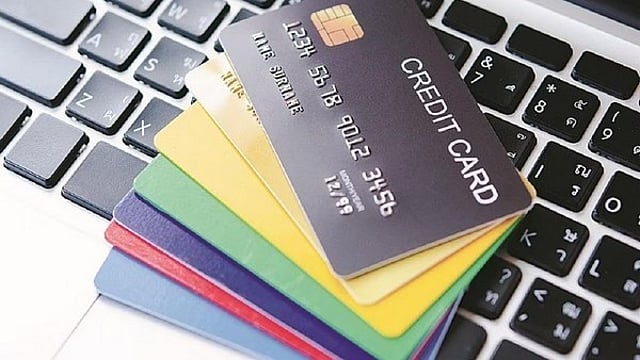
ക്രെഡിറ്റ് കാർഡ് ഉപയോഗിക്കുന്നതിന് മുൻപ് സിബിൽ സ്കോർ നോക്കുന്നത് നല്ലതാണ്Source by : ഫയൽ
Last Updated :31 October 2024, 11:33 am IST
News Now
ഷമിയെ പരിഗണിച്ചില്ല, ബുംറ ടെസ്റ്റില് മാത്രം! ഇന്ത്യന് ടീമിനെ പ്രഖ്യാപിച്ചു
തുടങ്ങി 'സ്മൃതി യുഗം'! 19 റണ്സിനിടെ വീണത് 4 വിക്കറ്റുകള്, വിറച്ച് ജയിച്ച് ഇന്ത്യ

3 പേര് സ്കൂട്ടറില് പോയതുകൊണ്ട് ഇടിക്കാമോ ? പ്രതികളുടെ ജാമ്യാപേക്ഷയില് വിധി നാളെ
മാനവീയം വീഥിയിലെ പ്രതിഷേധം; മൈക്ക് സെറ്റ് പിടിച്ചെടുക്കാൻ പൊലീസ് ശ്രമിച്ചെന്ന് പരാതി, ബഹളം

ഉത്സവ സീസണായതോടെ, പണം ചെലവഴിക്കല് വര്ധിക്കുന്നത് സ്വാഭാവികമാണ്. ഗിഫ്റ്റ് വാങ്ങാനും മറ്റും വിവിധ പര്ച്ചെയ്സുകള്ക്ക് ക്രെഡിറ്റ് കാര്ഡിനെ ആശ്രയിക്കുന്നവരുടെ എണ്ണം ഉയര്ന്നിട്ടുണ്ട്. എന്നാല് സാമ്പത്തിക അച്ചടക്കം പാലിച്ചില്ലെങ്കില് ക്രെഡിറ്റ് കാര്ഡ് ഉപയോഗം തലവേദനയായി മാറാം. ക്രെഡിറ്റ് കാര്ഡ് തിരിച്ചടവ് കുടിശ്ശികയായാല് പലിശ വര്ധിക്കാനും സിബില് സ്കോറിനെ ബാധിക്കാനും ഇടയാക്കും. ഈ അവസ്ഥയിലേക്ക് നീങ്ങാതിരിക്കാന് ശ്രദ്ധിക്കേണ്ട അഞ്ചുകാര്യങ്ങള് ചുവടെ:
1വാങ്ങലുകളുടെ സമയക്രമം പ്ലാന് ചെയ്യുക
പൊതുവെ 45 ദിവസം വരെ പലിശയില്ലാതെ ക്രെഡിറ്റ് ലഭിക്കുന്നു എന്നതാണ് ക്രെഡിറ്റ് കാര്ഡുകളുടെ പ്രത്യേകത. ആവശ്യമായ ഫണ്ടുകള് ക്രമീകരിക്കാനും തുക മുഴുവനായി അടയ്ക്കാനും കൂടുതല് സമയം ലഭിക്കുന്നതിന് ക്രെഡിറ്റ് കാര്ഡ് സൈക്കിളിന്റെ തുടക്കത്തില് തന്നെ വാങ്ങലുകള് ആസൂത്രണം ചെയ്യുകയും സമയം ക്രമീകരിക്കുകയും ചെയ്യുക.
2ക്രെഡിറ്റ് കാര്ഡ് തിരിച്ചടവ് മുഴുവനായി അടയ്ക്കുക
സിബില് സ്കോറിനെ ബാധിക്കുന്നില്ലെന്ന് ഉറപ്പാക്കാനുള്ള ഏറ്റവും എളുപ്പ മാര്ഗം ക്രെഡിറ്റ് കാര്ഡ് കുടിശ്ശിക തുക മുഴുവനായും അടയ്ക്കുക എന്നതാണ്. കുടിശ്ശിക തുക മുഴുവനായി അടച്ചാല് ക്രെഡിറ്റ് കാര്ഡുകള് ഉപയോഗിക്കുന്നതിന് ബാങ്കുകള് ഒരു പലിശയും ഈടാക്കില്ല. മിക്ക സ്റ്റോറുകളും ക്രെഡിറ്റ് കാര്ഡുകള് ഉപയോഗിക്കുന്നതിന് അധിക ഫീസ് ഈടാക്കുന്നില്ല. എന്നിരുന്നാലും ക്രെഡിറ്റ് കാര്ഡ് ഉപയോഗിക്കുമ്പോള് ചില ഓണ്ലൈന് പ്ലാറ്റ്ഫോമുകള് ഓണ്ലൈന് പേയ്മെന്റ് മോഡിന് കണ്വീനിയന്സ് ഫീസ് ഈടാക്കിയേക്കാം.
3ബാലന്സ് ഇഎംഐ ആക്കി മാറ്റുക
ക്രെഡിറ്റ് കാര്ഡ് ബാലന്സ് പൂര്ണ്ണമായി അടയ്ക്കാന് കഴിയുന്നില്ലെങ്കില്, ബാലന്സ് തുക ഇഎംഐ ആയി മാറ്റി ഒരു നിശ്ചിത കാലയളവിനുള്ളില് പതിവായി തിരിച്ചടച്ച് ബാധ്യത ഒഴിവാക്കാവുന്നതാണ്. ഇത് മൂന്ന് മുതല് 24 മാസം വരെയാകാം. പലിശയും പ്രോസസ്സിങ് ചാര്ജുകളും നല്കേണ്ടി വരുമെങ്കിലും, അടയ്ക്കാത്ത കുടിശ്ശികയ്ക്ക് പിഴയും പലിശയും അടയ്ക്കുന്നതിനേക്കാള് കുറവായിരിക്കും. ഇത് സിബില് സ്കോര് നിലനിര്ത്താനും സഹായിക്കും. ഇത് തെരഞ്ഞെടുക്കുന്നതിന് മുമ്പ് പലിശ നിരക്കുകളും പ്രോസസ്സിംഗ് ഫീസും പരിശോധിക്കാന് മറക്കരുത്
4മിനിമം ഡ്യൂ തുക തെരഞ്ഞെടുക്കുക

ക്രെഡിറ്റ് കാര്ഡ് തിരിച്ചടവില് അടയ്ക്കേണ്ട മുഴുവന് തുകയ്ക്ക് പകരം മിനിമം തുക മാത്രമം അടച്ചാലും മതി.ഇങ്ങനെ മുഴുവന് തുകയ്ക്ക് പകരം അടയ്ക്കാവുന്ന കുറഞ്ഞ തുകയെ മിനിമം ഡ്യൂ തുക എന്നാണ് പറയുന്നത്. ബില് തുകയുടെ അഞ്ചു മുതല് പത്തു ശതമാനം വരെയാണ് മിനിമം ഡ്യൂ ആയി ബാങ്കുകള് പൊതുവെ കണക്കാക്കാറ്. അതായത്, 12,000 രൂപയാണ് ഒരു മാസത്തെ ക്രെഡിറ്റ് കാര്ഡ് ബില്ലെങ്കില് 600 മുതല് 1,200 രൂപ വരെയായിരിക്കും മിനിമം ഡ്യൂ തുക. പണം അടയ്ക്കാന് ഇത് തെരഞ്ഞെടുക്കുകയാണെങ്കില്, ശേഷിക്കുന്ന തുക അടുത്ത ബില്ലിങ് സൈക്കിളിലേക്ക് കൊണ്ടുപോകാന് കഴിയും. അടുത്ത ബില്ലിങ് സൈക്കിളില് ലഭിച്ചേക്കാവുന്ന തുകയിലേക്ക് ചേര്ക്കപ്പെടും. ഇത് സിബില് സകോറിനെ ബാധിക്കുന്നതില് നിന്ന് ഉപഭോക്താവിനെ രക്ഷിക്കും. എന്നിരുന്നാലും, ഉയര്ന്ന പലിശ കണക്കിലെടുക്കുമ്പോള്, ഈ ഓപ്ഷന് അവസാന ആശ്രയമായി മാത്രമേ തെരഞ്ഞെടുക്കാവൂ.
5സിബില് സ്കോര് നോക്കുക

പര്ച്ചെയ്സിനായി ക്രെഡിറ്റ് കാര്ഡ് ഉപയോഗിക്കുന്നതിന് മുന്പ് സിബില് സ്കോര് നോക്കുന്നത് നല്ലതാണ്. സിബില് സ്കോര് ഉയര്ന്ന് നിലക്കുകയാണെങ്കില് വലിയ അളവിലുള്ള വാങ്ങലുകളിലേക്ക് കടന്ന് സിബില് സ്കോര് കുറയാതിരിക്കാന് ശ്രദ്ധിക്കും. ഭാവിയില് ലോണിന് അപേക്ഷിക്കുമ്പോള് വേഗത്തിലും എളുപ്പത്തിലുമുള്ള അംഗീകാരം ലഭിക്കുന്നതിനും ഉപഭോക്തൃ സൗഹൃദമായ വ്യവസ്ഥകള് അനുവദിക്കുന്നതിനും സിബില് സ്കോര് ഉയര്ന്നുനില്ക്കുന്നുണ്ട് എന്ന് ഉറപ്പുവരുത്തുന്നത് നല്ലതാണ്.
Subscribe to our Newsletter to stay connected with the world around you
Follow Samakalika Malayalam channel on WhatsApp
Download the Samakalika Malayalam App to follow the latest news updates


